Finance / OUTIL
Calculatrice de prêt.
Estimez les mensualités et les intérêts totaux d’un prêt.
Cette calculatrice de prêt gratuite affiche la mensualité, le total des intérêts et le remboursement total pour tout montant, taux et durée. Un prêt de 10 000 $ à 5 % sur 3 ans coûte 299,71 $ par mois et 789,52 $ d’intérêts au total. Saisissez les données de votre prêt ci-dessous pour voir vos propres chiffres.
Mis à jour le
OUTIL INTERACTIF
01 / Saisissez les valeurs
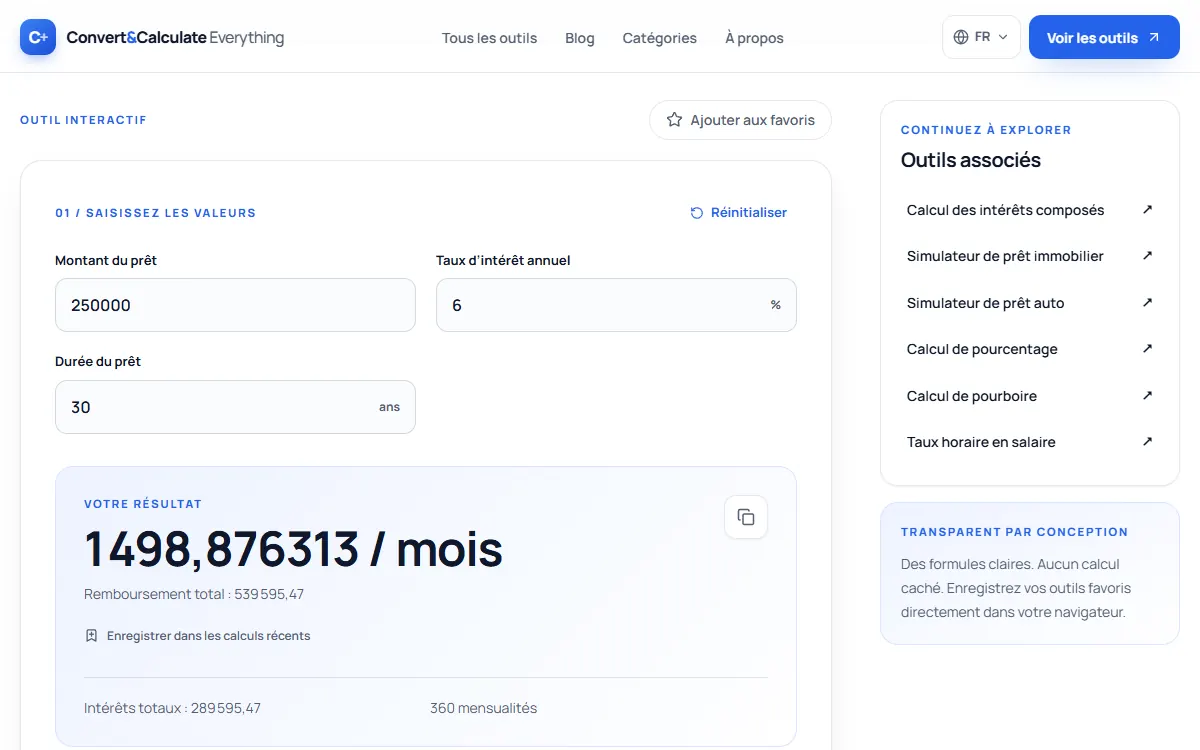
Votre résultat
Remboursement total : 539 595,47
Intérêts totaux : 289 595,47
360 mensualités
Il s’agit d’une estimation pour planifier, pas d’un conseil financier ou fiscal. Vérifiez les montants, taux et conditions auprès de votre organisme ou d’un professionnel qualifié.
RÉPONSE RAPIDE
Mensualité = P × r ÷ [1 − (1 + r)^−n], où P est le montant emprunté, r le taux mensuel (taux annuel ÷ 12) et n le nombre de mensualités. Un prêt de 250 000 à 6 % sur 30 ans coûte 1 498,88 par mois.
LA MÉTHODE
Comment ça marche
Mensualité = P × r ÷ [1 − (1 + r)⁻ⁿ], où P est le capital, r le taux mensuel et n le nombre de mois. À taux zéro : P ÷ n.
EN PRATIQUE
Exemple de calcul
Un prêt de 12 000 à 0 % sur 1 an représente 12 mensualités de 1 000.
RÉFÉRENCE RAPIDE
Mensualité pour 10 000 empruntés
| Taux et durée | Mensualité |
|---|---|
| 5 % sur 3 ans | 299,71 |
| 7 % sur 5 ans | 198,01 |
| 6 % sur 15 ans | 84,39 |
| 6 % sur 30 ans | 59,96 |
Prêts immobiliers et prêts auto
La mensualité d’un prêt immobilier inclut souvent la taxe foncière et l’assurance : utilisez le simulateur de prêt immobilier pour cela. Pour un véhicule, utilisez le simulateur de prêt auto, qui ajoute la taxe de vente et votre apport ou reprise.
Comment payer moins d’intérêts
Une durée plus courte ou un taux plus bas réduisent le plus les intérêts totaux. Les remboursements anticipés du capital les réduisent aussi, car chaque mensualité suivante porte des intérêts sur un capital plus faible.
En bref
Comment utiliser l’outil : Calculatrice de prêt
- Renseignez « Montant du prêt », par exemple 5000.
- Renseignez « Taux d’intérêt annuel », par exemple 9 %.
- Renseignez « Durée du prêt », par exemple 2 ans.
- Lisez le résultat. Il se met à jour pendant la saisie : vous pouvez changer une valeur et comparer.
Référence rapide
Exemples chiffrés
| Montant du prêt | Taux d’intérêt annuel | Durée du prêt | Résultat |
|---|---|---|---|
| 5000 | 9 % | 2 ans | 228,42 / mois |
| 15000 | 6,5 % | 5 ans | 293,49 / mois |
| 50000 | 8 % | 10 ans | 606,64 / mois |
| 300000 | 6,75 % | 30 ans | 1 945,79 / mois |
Exactitude
Comment nous l’avons vérifié
Le 26 octobre 2026, nous avons comparé 4 résultats de cet outil avec des valeurs calculées de notre côté, de façon indépendante, en arithmétique décimale exacte et à partir des définitions publiées. 4 sur 4 correspondent à la précision affichée.
| Entrée | Valeur indépendante | Cette page | Conforme |
|---|---|---|---|
| 250000 · 6 % · 30 ans | 1 498,88 | 1 498,88 / mois | Oui |
| 10000 · 5 % · 3 ans | 299,71 | 299,71 / mois | Oui |
| 20000 · 7,5 % · 5 ans | 400,76 | 400,76 / mois | Oui |
| 5000 · 0 % · 2 ans | 208,33 | 208,33 / mois | Oui |
Selon la source
The annual percentage rate is a measure of the cost of credit, expressed as a yearly rate, that relates the amount and timing of value received by the consumer to the amount and timing of payments made.
Traduction : Le taux annuel effectif global est une mesure du coût du crédit, exprimée en taux annuel, qui relie le montant et la date des fonds reçus par l’emprunteur au montant et à la date des paiements effectués.
Sources
BON À SAVOIR
Questions fréquentes
Cette calculatrice de prêt est-elle gratuite ?
Oui, sans inscription. Il s’agit d’une estimation ; les chiffres de votre prêteur peuvent différer en raison des frais et des arrondis.
Qu’est-ce que le TAEG ?
Le taux annuel effectif global : le coût annuel du crédit, frais inclus, qui permet de comparer les offres.
Comment la mensualité d’un prêt est-elle calculée ?
Mensualité = capital × r ÷ [1 − (1 + r)^−n], où r est le taux annuel divisé par 12 et n le nombre de mensualités. À 0 % d’intérêt, c’est simplement le capital divisé par le nombre de mensualités.