Finanzas / HERRAMIENTA
Calculadora de préstamos.
Estima las cuotas mensuales y los intereses totales de un préstamo.
Esta calculadora de préstamos gratis muestra la cuota mensual, los intereses totales y el reembolso total para cualquier importe, tipo y plazo. Un préstamo de 10.000 $ al 5 % a 3 años cuesta 299,71 $ al mes y 789,52 $ de intereses en total. Introduce los datos de tu préstamo abajo para ver tus cifras.
Actualizado el
HERRAMIENTA INTERACTIVA
01 / Introduce los valores
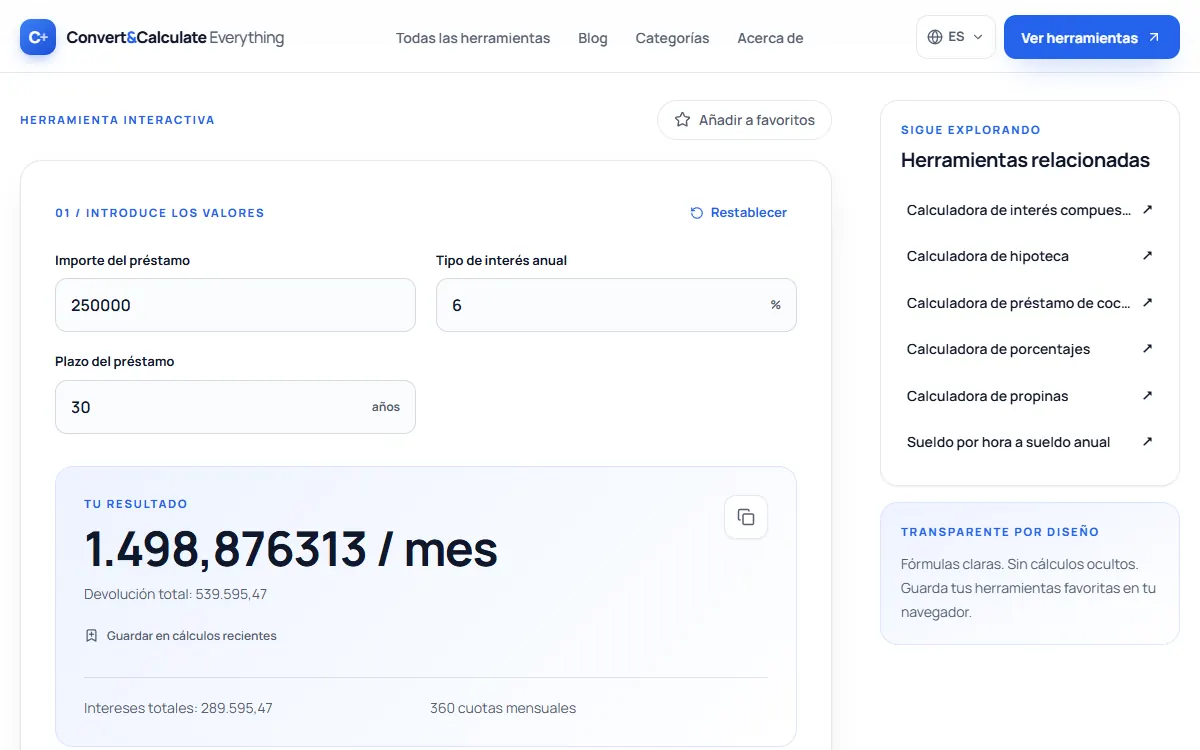
Tu resultado
Devolución total: 539.595,47
Intereses totales: 289.595,47
360 cuotas mensuales
Es una estimación para planificar, no asesoramiento financiero ni fiscal. Verifica importes, tipos y condiciones con tu entidad o un profesional cualificado.
RESPUESTA RÁPIDA
Cuota mensual = P × r ÷ [1 − (1 + r)^−n], donde P es el importe, r el tipo mensual (tipo anual ÷ 12) y n el número de cuotas mensuales. Un préstamo de 250.000 al 6 % a 30 años cuesta 1.498,88 al mes.
EL MÉTODO
Cómo funciona
Cuota mensual = P × r ÷ [1 − (1 + r)⁻ⁿ], donde P es el capital, r el tipo mensual y n el número de meses. Con interés cero: P ÷ n.
EN LA PRÁCTICA
Ejemplo de cálculo
Un préstamo de 12.000 al 0 % a 1 año son 12 cuotas de 1.000.
REFERENCIA RÁPIDA
Cuota mensual por cada 10.000 prestados
| Tipo y plazo | Cuota mensual |
|---|---|
| 5 % a 3 años | 299,71 |
| 7 % a 5 años | 198,01 |
| 6 % a 15 años | 84,39 |
| 6 % a 30 años | 59,96 |
Hipotecas y préstamos de coche
La cuota de una hipoteca suele incluir también el impuesto sobre la propiedad y el seguro; usa para ello la calculadora de hipoteca. Para vehículos, usa la calculadora de préstamo de coche, que añade el impuesto sobre la venta y tu entrada o vehículo entregado.
Cómo pagar menos intereses
Un plazo más corto o un tipo más bajo son lo que más reduce los intereses totales. Las amortizaciones anticipadas de capital también los reducen, porque cada cuota posterior genera intereses sobre un saldo menor.
En resumen
Cómo usar la herramienta: Calculadora de préstamos
- Rellena «Importe del préstamo», por ejemplo 5000.
- Rellena «Tipo de interés anual», por ejemplo 9 %.
- Rellena «Plazo del préstamo», por ejemplo 2 años.
- Lee el resultado. Se actualiza mientras escribes, así que puedes cambiar cualquier valor y comparar.
Referencia rápida
Ejemplos resueltos
| Importe del préstamo | Tipo de interés anual | Plazo del préstamo | Resultado |
|---|---|---|---|
| 5000 | 9 % | 2 años | 228,42 / mes |
| 15000 | 6,5 % | 5 años | 293,49 / mes |
| 50000 | 8 % | 10 años | 606,64 / mes |
| 300000 | 6,75 % | 30 años | 1.945,79 / mes |
Precisión
Cómo lo comprobamos
Comparamos 4 resultados de esta calculadora con valores que calculamos de forma independiente, con aritmética decimal exacta y las definiciones publicadas, el 26 de octubre de 2026. Coincidieron 4 de 4 con la precisión mostrada.
| Entrada | Valor independiente | Esta página | Coincide |
|---|---|---|---|
| 250000 · 6 % · 30 años | 1.498,88 | 1.498,88 / mes | Sí |
| 10000 · 5 % · 3 años | 299,71 | 299,71 / mes | Sí |
| 20000 · 7,5 % · 5 años | 400,76 | 400,76 / mes | Sí |
| 5000 · 0 % · 2 años | 208,33 | 208,33 / mes | Sí |
Según la fuente
The annual percentage rate is a measure of the cost of credit, expressed as a yearly rate, that relates the amount and timing of value received by the consumer to the amount and timing of payments made.
Traducción: La tasa anual equivalente es una medida del coste del crédito, expresada como tipo anual, que relaciona el importe y el momento del valor recibido por el consumidor con el importe y el momento de los pagos realizados.
Fuentes
BUENO SABERLO
Preguntas frecuentes
¿Esta calculadora de préstamos es gratis?
Sí, sin registro. Es una estimación; las cifras de tu entidad pueden diferir por comisiones y redondeos.
¿Qué es la TAE?
La tasa anual equivalente: el coste anual del préstamo incluidas ciertas comisiones, que permite comparar ofertas.
¿Cómo se calcula la cuota mensual de un préstamo?
La cuota = capital × r ÷ [1 − (1 + r)^−n], donde r es el tipo anual dividido entre 12 y n el número de cuotas mensuales. Al 0 % de interés es simplemente el capital dividido entre el número de cuotas.